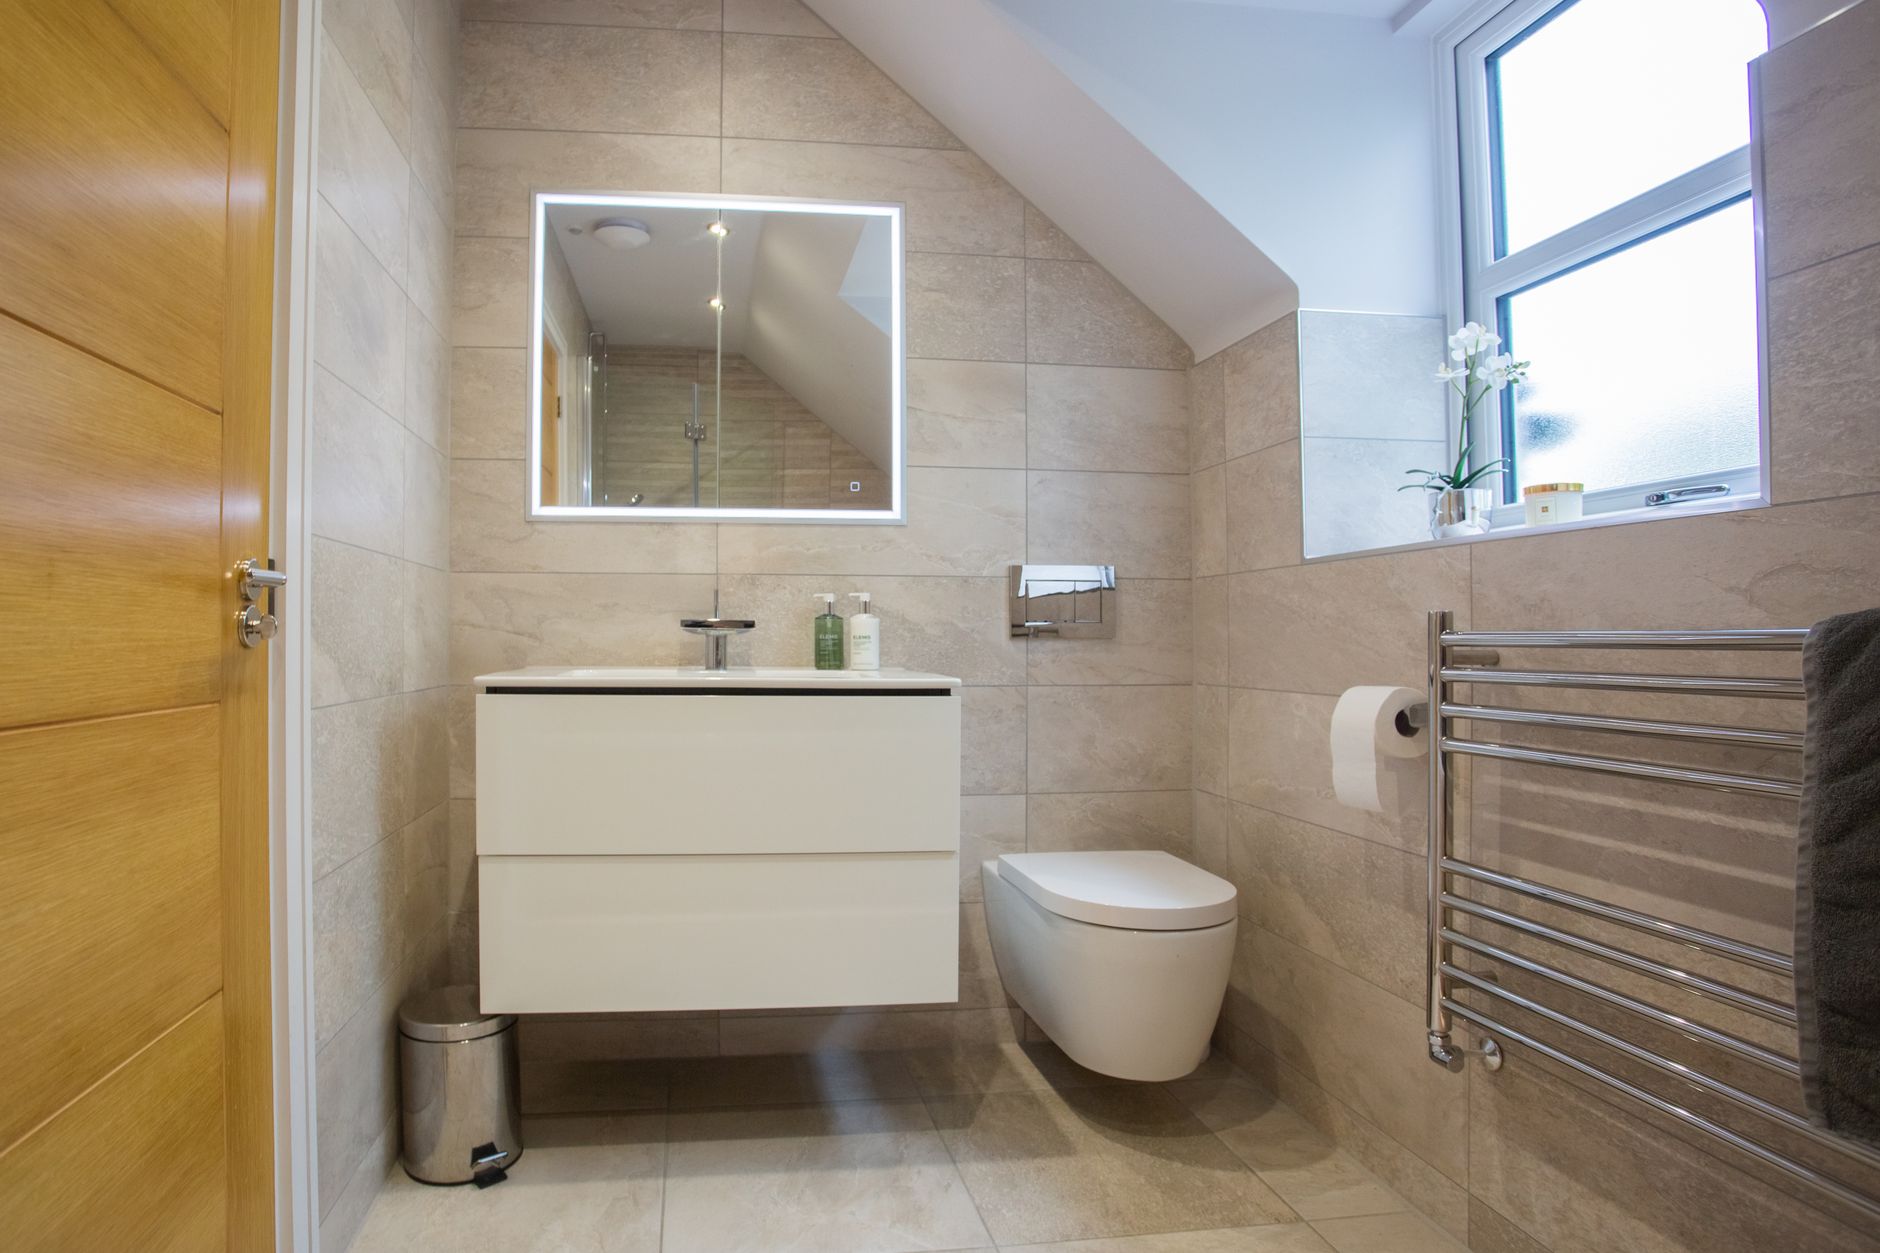

Die Immobilie war ein vierstöckiges viktorianisches Reihenhaus in Leeds — völlig leer, leicht abgenutzt und um £40.000 unter seinem renovierten Marktwert bewertet. Der Investor, ein Portfoliolandwirt mit sechs bestehenden Buy-to-Let-Immobilien, hatte die Zahlen bereits durchgerechnet. Mit einer ordentlichen HMO-Umwandlung — En-Suiten hinzugefügt, Küche modernisiert, Brandschutz installiert — würde die Immobilie £3.200 pro Monat an Bruttoimmobilien gegen einen Kaufpreis von £178.000 generieren. Das Geschäft ging auf. Die Finanzierung war dort, wo es kompliziert wurde.
Die Situation: Ein gutes Geschäft, gefangen in der falschen Finanzierungslösung
Marcus, ein 44-jähriger Geschäftsführer einer Limited Company und erfahrener Vermieter aus Sheffield, kam zu uns, nachdem er bereits mit seinem bestehenden Buy-to-Let-Kreditgeber gesprochen hatte. Diese lehnten ab. Der Grund war einfach: Die Immobilie entsprach in ihrem aktuellen Zustand nicht den Mindeststandards für Bewohnbarkeit des Kreditgebers. Keine funktionsfähige Küche. Ein Badezimmer für vier Schlafzimmer. Keine Brandschutztüren, keine stromversorgten Rauchmelder, keine Notfallbeleuchtung. Standard-Buy-to-Let-Kreditgeber — auch solche, die portfoliofreundlich sind — werden nicht gegen eine Immobilie kreditieren, die in ihrem aktuellen Zustand nicht sofort Mieteinnahmen generieren kann.
Marcus hatte angenommen, dass seine bestehende Beziehung zum Kreditgeber Gewicht hätte. Das tat sie nicht. Der Zustand der Immobilie überwog alles andere. Er brauchte £142.400 (80% LTV) zum Kauf, plus Kapital zur Finanzierung einer £35.000-Umwandlung. Sein Geschäftskonto hatte die Umwandlungsmittel sofort verfügbar, aber die Kauffinanzierung war blockiert. Er hatte noch 28 Tage bis zum Austausch.
Dies ist genau das Szenario, in dem die Frage Bridging versus Buy-to-Let aufhört, theoretisch zu sein, und dringend wird.
Was versucht wurde — und warum es scheiterte
Bevor Marcus uns kontaktierte, hatte er drei Wege erkundet. Das Verständnis, warum jeder fehlschlug, klärt auf, wie die richtige Struktur tatsächlich aussehen muss.
Route 1: Standard-Buy-to-Let-Hypothek in seiner Limited Company
Abgelehnt in der Underwriting-Phase. Der Schätzer kennzeichnete die Immobilie als unbewohnbar. Die meisten Buy-to-Let-Kreditgeber — einschließlich derjenigen, die aktiv Portfoliolandwirte umwerben — erfordern, dass eine Immobilie vom ersten Tag an vermietbar ist. Eine Immobilie in der Mitte einer HMO-Umwandlung ist per Definition nicht vermietbar. Kreditgeber basieren ihren Miet-Stresstest auf prognostizierter Miete, benötigen aber dass der Vermögenswert zum Zeitpunkt des Angebots in vermietbarem Zustand ist. Dieses war es nicht.
Route 2: HMO-Hypothek beim Kauf
Eine kleine Anzahl spezialisierter Kreditgeber bietet HMO-Hypotheken an. Allerdings wenden sie die gleiche Logik an: Die Immobilie muss bereits lizenziert sein (oder in ihrem aktuellen Layout lizenzierbar) und in der Lage sein, sofort HMO-Mieteinnahmen zu generieren. Ein vierstöckiges Haus, das für eine Umwandlung erworben wird, qualifiziert sich noch nicht. Sie können keine HMO-Hypothek auf einer Immobilie erhalten, die noch kein HMO ist.
Route 3: Wohnhypothek mit Umwandlungsabsicht
Sofort abgelehnt mit der Begründung, dass Marcus' Limited Company keine Wohnhypothek halten kann, und persönlich hatte er nicht die Absicht, die Immobilie zu bewohnen. Wohnhypotheken sind Eigennutzer-Produkte. Eine zu verwenden, um eine Immobilie zu finanzieren, die Sie in ein HMO umwandeln möchten, würde wahrscheinlich auch Hypothekenbetrug darstellen.
Als Marcus an unseren Schreibtisch kam, verengte sich die Antwort bereits auf ein Produkt: ein Bridging Darlehen.
Was tatsächlich geschah — die Struktur, die funktionierte
Wir arrangierten ein reguliertes Bridging Darlehen in Marcus' Limited Company Name zu 75% LTV gegen den Kaufpreis — £133.500 — zu einer monatlichen Bruttoquote von 0,85%. Die Laufzeit des Darlehens wurde auf 10 Monate festgelegt, was ein realistisches Bauprogramm von sechs Monaten und vier Monaten Puffer für die HMO-Lizenzierungsantragstellung und die erste Mieteinrichtung ermöglichte.
Die Gesamtkosten des Bridging über 10 Monate betrugen ungefähr £11.340 an Zinsen (in das Darlehen eingezahlt, daher keine monatlichen Barauszahlungen während der Arbeiten), plus eine Arrangierungsgebühr von £1.335 (1%). Eine Schätzungsgebühr und Anwaltsgebühren addieren sich zu ungefähr £1.800. Finanzierungskosten insgesamt, um den Refinanzierungspunkt zu erreichen: ungefähr £14.500.
Das klingt erheblich. Im Kontext des Geschäfts war es das nicht. Der Endwert der Immobilie, bewertet durch den Schätzer des Kreditgebers auf Basis eines abgeschlossenen HMO, betrug £265.000. Zum Zeitpunkt der Refinanzierung auf ein spezialisiertes HMO- und Multi-Unit-Block-Finanzierungsprodukt könnte Marcus zu 75% gegen £265.000 kreditieren — das sind £198.750 — was die Brücke vollständig tilgen und fast alle seine Kaufkaution zurückgeben würde, wobei die Umwandlungskosten als seine primäre verbleibende Kapitalauslage bleiben würden.
Die Refinanzierung — von Bridge zu HMO-Hypothek
Neun Monate nach dem Kauf war die Umwandlung abgeschlossen. Marcus hielt eine Lizenz für ein sechsbettzimmriges HMO (er hatte ein sechstes Zimmer durch Umkonfiguration des Erdgeschosses hinzugefügt). Bruttomonatliche Miete: £3.600. Die HMO-Hypothek kam zu 0,73% über dem Basiszinssatz auf einer fünfjährigen Fixierung herein, mit einem Stresstest, der bei 145% der durchlaufenden Miete angewendet wurde — was die Immobilie leicht bestand.
Das Endergebnis: Marcus besaß ein voll funktionsfähiges sechsbettzimmeriges HMO, das £3.600 pro Monat an Bruttomiete generierte, finanziert zu einem Darlehen-zu-Wert von knapp unter 75% des Endwertes. Sein Nettokapital, das in das Geschäft nach der Refinanzierung eingebunden war, betrug ungefähr £38.000 — die Umwandlungskosten, minus das bei der Refinanzierung erreichte Eigenkapitalbeitrag. Auf Jahresbasis war die Bruttorendite gegen tatsächlich eingesetztes Geld über 113%. Die Zahlen waren aussagekräftig besser, als wenn er eine vermietete Immobilie ohne weiteres mit einer Standard-BTL-Hypothek gekauft hätte.
Die Lektion: Finanzierung zum Lebenszyklus der Immobilie anpassen
Der Fehler, den die meisten Investoren machen, ist die Beantragung der Hypothek, die sie letztendlich möchten, statt der Finanzierung, für die die Immobilie derzeit qualifiziert. Dies sind zwei verschiedene Dinge, und ihre Verwechslung verschwendet Zeit und riskiert, dass Geschäfte fehlschlagen.
Hier ist das praktische Rahmenwerk:
- Wenn die Immobilie unbewohnbar ist oder eine strukturelle Umwandlung erfordert, bevor sie Mieteinnahmen generieren kann, ist eine Buy-to-Let-Hypothek — HMO oder Standard — nicht verfügbar. Bridging Finance ist das richtige Produkt beim Kauf.
- Wenn die Immobilie bereits ein operierendes HMO ist, mit einer Lizenz am Platz und Mietern, die Miete zahlen, kann eine spezialisierte HMO-Hypothek vom ersten Tag an arrangiert werden. Keine Brücke erforderlich.
- Wenn die Immobilie ein Standard-vermietetes Buy-to-Let ist, das Sie nach dem Kauf in ein HMO umwandeln planen, werden einige Kreditgeber Umwandlungen unter einer Standard-BTL-Hypothek zulassen, vorbehaltlich Planungs- und Lizenzierungsbedingungen — aber Sie müssen Ihre Hypothekenbedingungen überprüfen. Die meisten erlauben keinen wesentlichen Nutzungswechsel ohne vorherige Genehmigung.
Bridging-Darlehenskosten: Was man einplanen sollte
Monatliche Bridging-Zinssätze im Vereinigten Königreich liegen typischerweise zwischen 0,55% und 1,10%, abhängig von LTV, Kreditgröße und Kreditgeberlust. Bei einem £150.000-Bridge über neun Monate zu 0,85% sollten Sie mit insgesamt ungefähr £11.475 Zinsen rechnen. Addieren Sie Arrangierungsgebühren (typischerweise 1–2%), Schätzung und Anwaltskosten, und die Gesamtkosten eines Bridging-Darlehens für ein HMO-Umwandlungsprojekt im Bereich £130.000–£200.000 werden generell zwischen £12.000 und £22.000 landen. Das ist der Preis für Zugang zu einem Geschäft, das konventionelle Hypothekenkreditgeber nicht berühren können.
Wenn eine BTL-Hypothek beim Kauf immer noch der richtige Weg ist
Nicht jede HMO-Akquisition erfordert Bridging Finance. Wenn Sie eine Immobilie kaufen, die bereits als HMO tätig ist — lizenziert, vermietet und Einnahmen generierend — kann eine spezialisierte HMO-Hypothek sofort platziert werden. Die Zinssätze sind typischerweise höher als Standard-BTL (erwarten Sie 1,0–1,5% über dem Basiszinssatz auf einer fünfjährigen Fixierung für eine Limited Company), aber es gibt keine Bridging-Kosten, kein Refinanzierungsrisiko und keinen Zeitdruck.
Die Bridging-Route addiert Kosten und Komplexität. Es lohnt sich genau dann, wenn das Geschäft anderweitig unerreichbar wäre — wenn die Lücke zwischen dem aktuellen Zustand und den Mindeststandards des Kreditgebers auf andere Weise nicht überbrückbar ist.
Den Exit strukturieren, bevor Sie einsteigen
Ein Detail, das erfahrene Investoren von Anfängern unterscheidet: Die Exit-Strategie muss bestätigt werden, bevor die Brücke gezogen wird. Kreditgeber werden danach fragen. Wichtiger noch, Sie brauchen es. Kennen Sie die Kriterien Ihres End-Kreditgebers, bevor Sie mit den Arbeiten beginnen. Kennen Sie die HMO-Lizenzierungskategorie, die die Kommunalbehörde verlangt. Wissen Sie, ob Article 4 in diesem Bereich gilt (wenn ja, können Sie vor der Umwandlung eine Genehmigung benötigen, unabhängig von der Finanzierung). Bauen Sie die Lizenzierungszeitlinie in Ihre Darlehenslaufzeit ein — die Lizenzierung kann in einigen Bezirken 8–12 Wochen dauern.
Marcus gelang es, weil das Geschäft von Ende zu Ende strukturiert war, nicht nur am Kaufpunkt. Das Bridging Darlehen war der Größe des Projekts angemessen. Der Exit-Kreditgeber wurde im Voraus identifiziert. Das Bauprogramm wurde genau berechnet. Diese Disziplin — die Brücke als temporäres Werkzeug innerhalb einer geplanten Abfolge zu behandeln, nicht als Workaround — ist das, was HMO-Umwandlungsfinanzierung in der Praxis zum Laufen bringt.
Wichtigste Erkenntnisse
- Unbewohnbare Immobilien können nicht mit einem Standard-BTL- oder HMO-Produkt hypothekiert werden — Bridging Finance ist der richtige Einstiegspunkt für Umwandlungsprojekte.
- Bridging-Kosten sind real, aber vertretbar — bei einem typischen HMO-Projekt sollten Sie mit £12.000–£22.000 insgesamt für eine 9–12 Monate lange Brücke im Bereich £150.000–£200.000 rechnen.
- Der Refinanzierungs-Exit muss bestätigt werden, bevor Sie die Brücke ziehen — Kreditgeber-Kriterien, HMO-Lizenzierungsanforderungen und Article-4-Status müssen alle im Voraus überprüft werden.
- Sobald die Immobilie lizenziert und vermietet ist, kann die Refinanzierung auf eine spezialisierte HMO-Hypothek erhebliches Eigenkapital freigeben, oft die Rückgabe der Mehrheit der Kaufkaution ermöglichend.
- Wenn eine Immobilie bereits als HMO tätig ist, ist eine spezialisierte Hypothek beim Kauf normalerweise effizienter als Bridging — die zusätzliche Kosten und Komplexität von Bridging ist nur gerechtfertigt, wenn das Geschäft anderweitig unerreichbar ist.
Zusammenarbeit mit Agnes Mortgage
Agnes Mortgage ist ein Ganzes-des-Marktes-UK-Broker, der sich auf komplexe Immobilieninvestitionsfinanzierung spezialisiert, einschließlich HMO-Umwandlungsprojekte, Bridging-zu-Hypothek-Strategien und Portfoliostrukturierung für Limited-Company-Vermieter. Wenn Sie abwägen, wie Sie eine HMO-Akquisition oder -Umwandlung finanzieren, buchen Sie eine private Beratung und sprechen Sie direkt mit einem Spezialist-Broker, der den Kreditgebermarkt für diese Fälle im Detail kennt.
Häufig gestellte Fragen
Kann ich eine Buy-to-Let-Hypothek auf einer Immobilie erhalten, die ich in ein HMO umwandeln plane?
Nur wenn die Immobilie bereits zum Zeitpunkt des Kaufs in bewohnbarem, vermietbarem Zustand ist. Wenn die Immobilie erhebliche Arbeiten benötigt, bevor sie Mieteinnahmen generieren kann, werden die meisten Buy-to-Let-Kreditgeber — einschließlich spezialisierter HMO-Kreditgeber — ablehnen. Ein Bridging Darlehen ist die Standardlösung für unbewohnbare oder Vor-Umwandlungs-Käufe.
Wie viel kostet ein Bridging Darlehen für ein HMO-Umwandlungsprojekt?
Monatliche Zinssätze im Vereinigten Königreich liegen typischerweise zwischen 0,55% und 1,10%, abhängig von LTV und Kreditgeber. Bei einem £150.000-Bridge über neun Monate zu 0,85% betragen die Gesamtzinsen ungefähr £11.475. Addieren Sie Arrangierungsgebühren (1–2%), Schätzung und Anwaltskosten, und die Gesamtkosten für eine typische HMO-Umwandlung-Bridge landen zwischen £12.000 und £22.000.
Was ist die Exit-Strategie für ein Bridging Darlehen, das zum Kauf eines HMO verwendet wird?
Der Standard-Exit ist die Refinanzierung auf eine spezialisierte HMO-Hypothek, sobald die Immobilie lizenziert und vermietet ist. Sie müssen die Kriterien des Exit-Kreditgebers — einschließlich Mindestzimmerzahl, Lizenzierungsanforderungen und Miet-Abdeckungsverhältnisse — bestätigen, bevor Sie die Brücke ziehen. Einige Bezirke brauchen 8–12 Wochen zur Verarbeitung von HMO-Lizenzen, daher muss diese Zeitlinie in die Kreditlaufzeit eingeplant werden.
Kann eine Limited Company Bridging Finance zum Kauf einer Immobilie für HMO-Umwandlung verwenden?
Ja. Die meisten spezialisierten Bridging-Kreditgeber werden an SPV Limited Companies und Trading Companies für Immobilieninvestitionszwecke kreditieren. Der Antragsverfahren ist ähnlich einer Personal-Name-Bridge, obwohl Kreditgeber die Unternehmensstruktur, Hintergrund der Geschäftsführer und Erfahrung mit Immobilieninvestitionen überprüfen werden.
Beeinflusst Article 4 meine Fähigkeit, Finanzierung für eine HMO-Umwandlung zu erhalten?
Article 4 beeinflusst die Planungsgenehmigung, nicht direkt die Hypothekenverfügbarkeit — aber es hat einen indirekten Einfluss auf die Finanzierung. Wenn Article 4 in Ihrem Bereich gilt und Sie keine Plangenehmigung zur Umwandlung in ein HMO haben, können Kreditgeber ablehnen, auf der Grundlage, dass der Exit (eine lizenzierte HMO) nicht erreichbar ist. Überprüfen Sie immer den Article-4-Status bei der örtlichen Planungsbehörde vor dem Kauf.